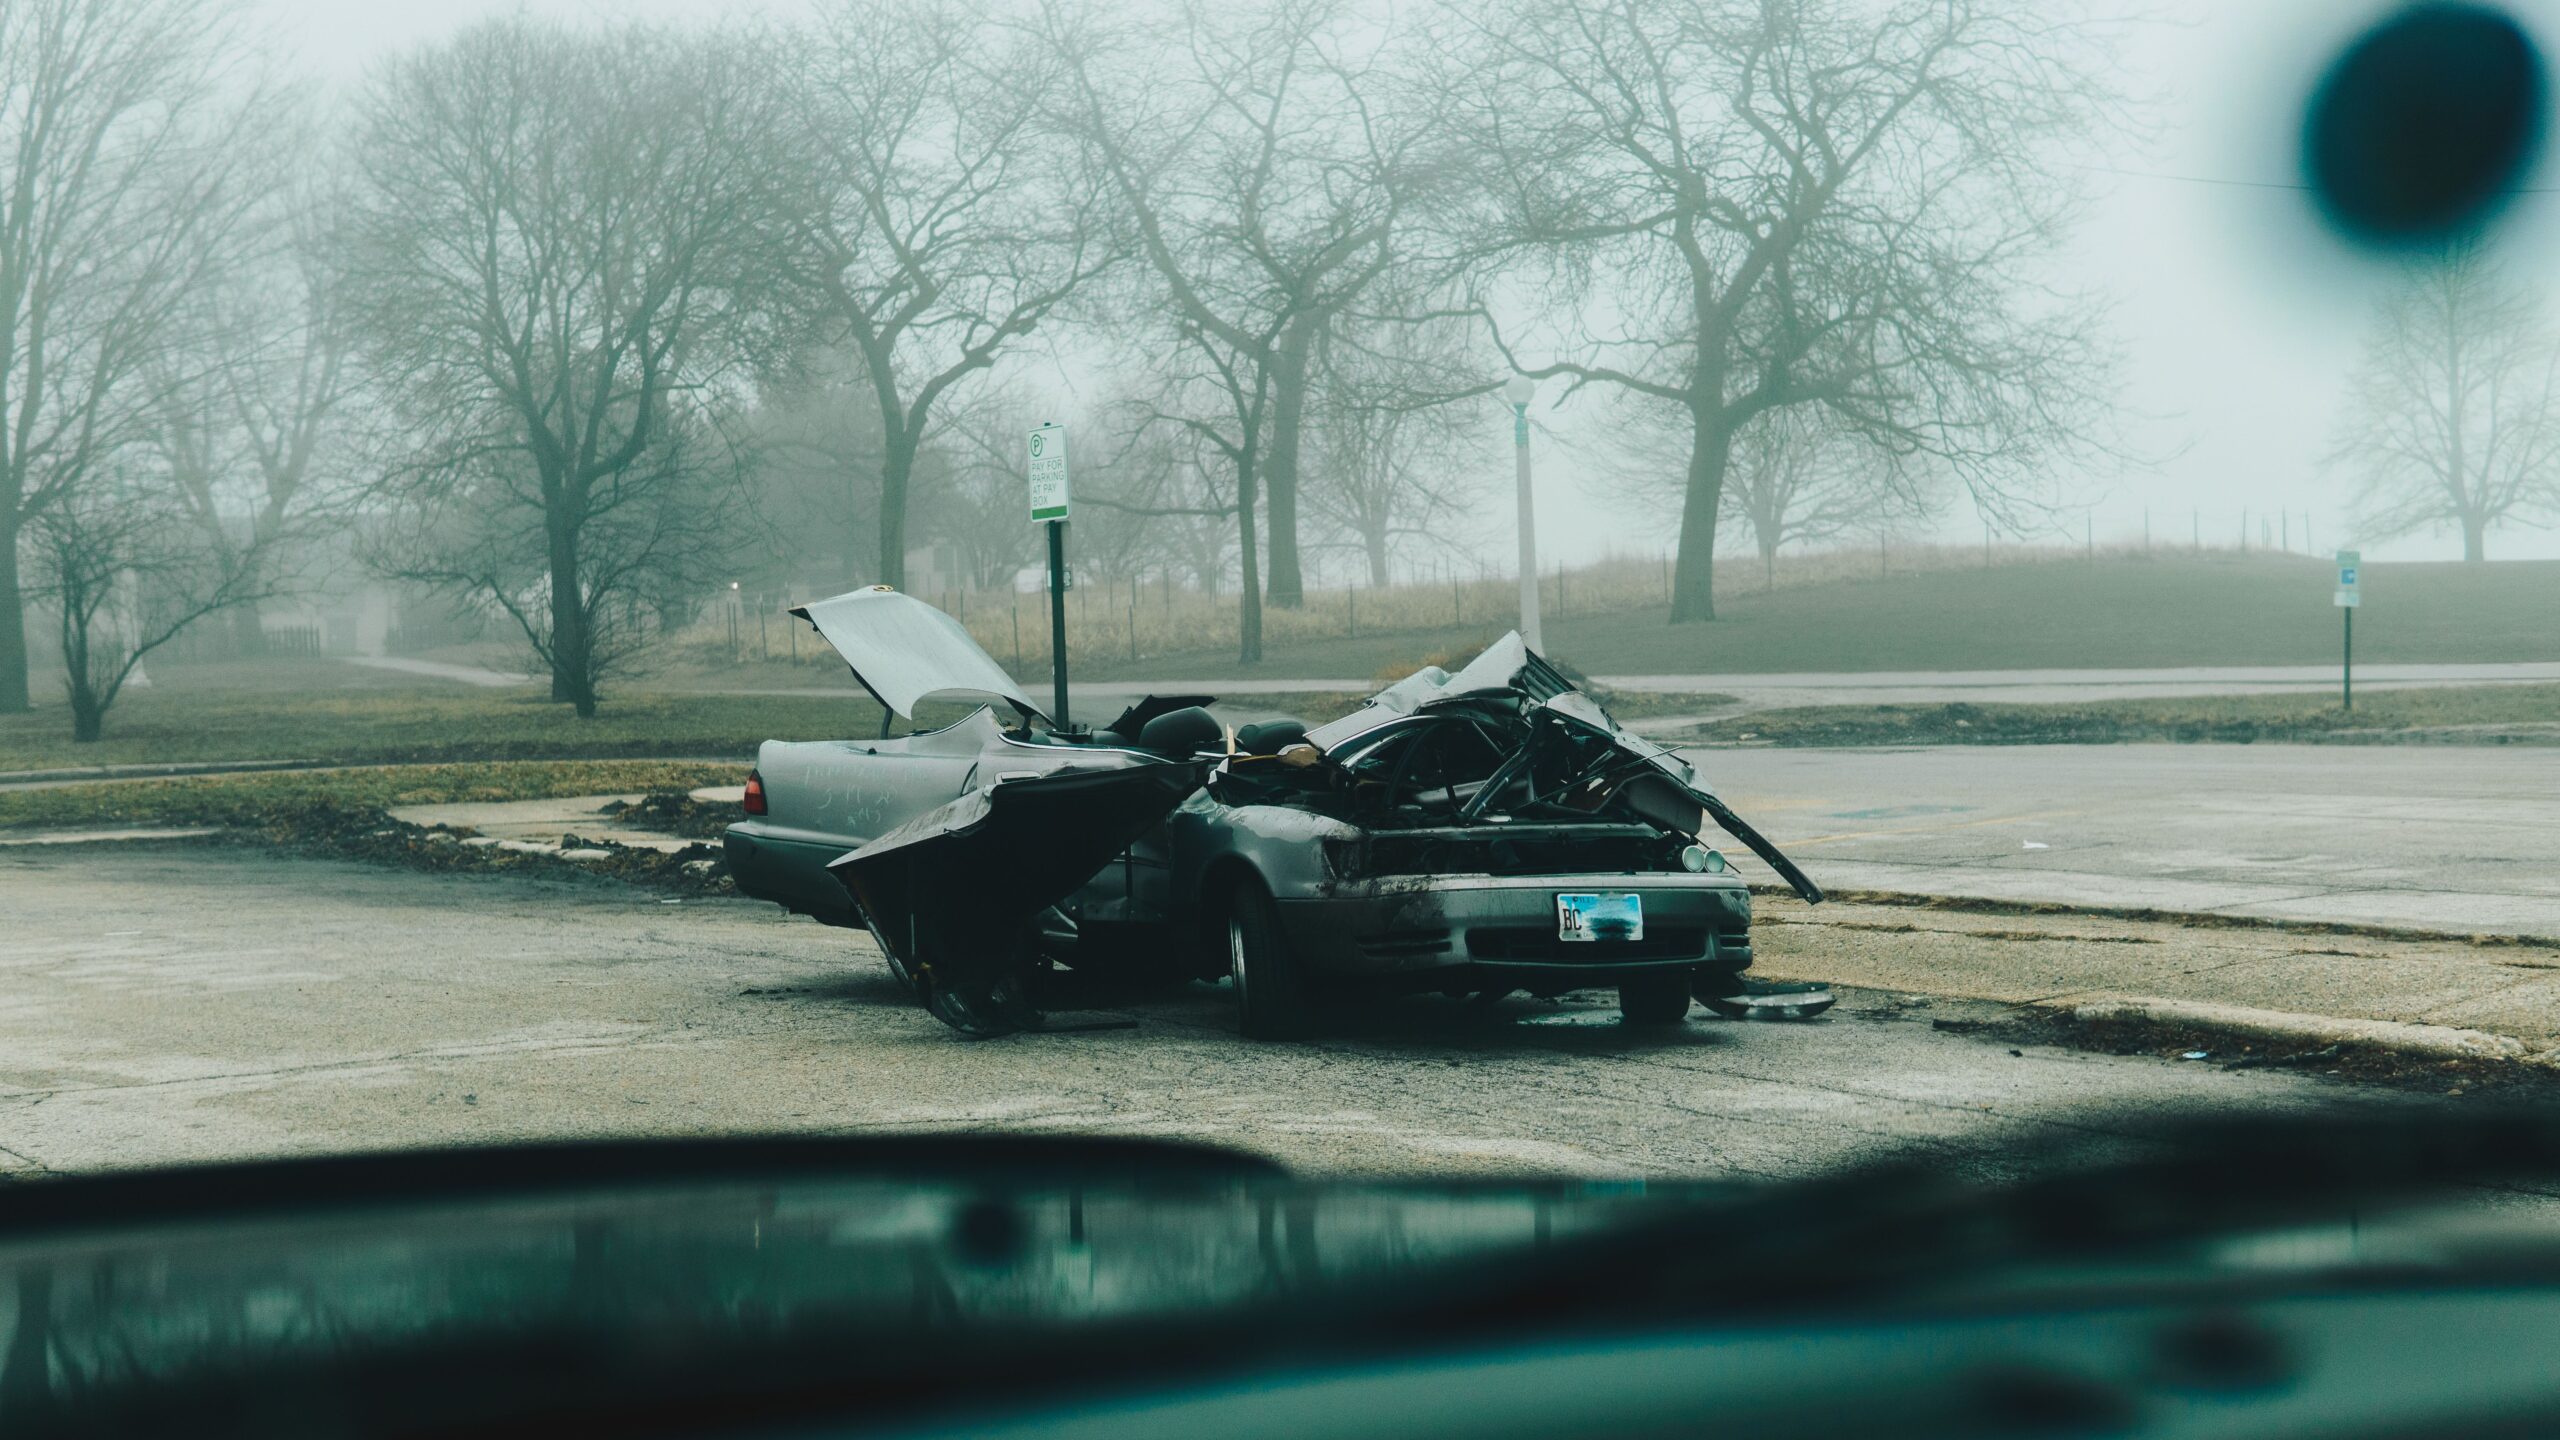
Hai causato un tamponamento e la tua auto deve essere riparata. Avere una polizza in corso significa che pagherà tutto l’assicurazione? La risposta dipende dal tipo di danno e dalle garanzie acquistate. La sola RC auto obbligatoria non copre ogni conseguenza dell’incidente.
La RC auto risarcisce i danni agli altri
La responsabilità civile auto copre, entro i massimali e secondo le regole applicabili, i danni causati a terzi dalla circolazione del veicolo. La protezione riguarda le persone e i beni danneggiati. Non comprende invece, come garanzia ordinaria, i danni al veicolo responsabile o le lesioni del suo conducente. È la distinzione spiegata da IVASS nella guida all’assicurazione dei veicoli.
Quale copertura serve per ciascun danno?
- L’auto dell’altra persona: interviene la RC auto per la responsabilità accertata, nei limiti previsti.
- La tua auto: occorre una garanzia accessoria pertinente, come kasko o collisione. Le due formule possono avere ambiti diversi: il nome commerciale da solo non basta.
- Le tue lesioni se sei il conducente responsabile: verifica la presenza della garanzia infortuni del conducente e le prestazioni effettivamente assicurate.
- Soccorso stradale e spese legali: controlla assistenza e tutela legale, se acquistate, con relativi limiti.
La guida IVASS alla RC auto aiuta a distinguere la copertura obbligatoria dalle garanzie aggiuntive.
Un esempio semplice
Immagina un incidente interamente a tuo carico: 3.000 euro di danni all’altro veicolo e 2.000 euro alla tua auto. Con la sola RC, la riparazione della tua vettura non diventa rimborsabile solo perché quella dell’altro conducente è risarcita. Con una garanzia accessoria adatta, devi comunque verificare franchigia, scoperto, valore assicurato ed esclusioni.
Per questo, quando confronti due preventivi, chiedi quanto resterebbe a tuo carico in uno stesso esempio concreto. Due premi simili possono corrispondere a protezioni molto diverse.
Attenzione alla rivalsa e alle condizioni di guida
In determinate situazioni l’impresa può risarcire il terzo e poi chiedere all’assicurato la restituzione di somme, nei casi consentiti dalla legge e dal contratto. Controlla le clausole sulla guida, le esclusioni e le eventuali rinunce alla rivalsa. Non presumere che una garanzia aggiuntiva elimini ogni limite.
Che cosa fare dopo l’incidente
Metti prima in sicurezza le persone, raccogli foto e dati, compila la constatazione amichevole quando possibile e contatta tempestivamente l’agenzia rispettando i termini di denuncia. Conserva documenti e preventivi senza dare per scontata la copertura delle riparazioni.
Vuoi capire cosa comprende la tua assicurazione auto? Rinaudo Team Service è disponibile al 0171 619388: esaminiamo le garanzie partendo dalle tue esigenze.
Informazioni aggiornate al 16 ottobre 2026. Foto illustrativa: Karl Solano / Pexels.
